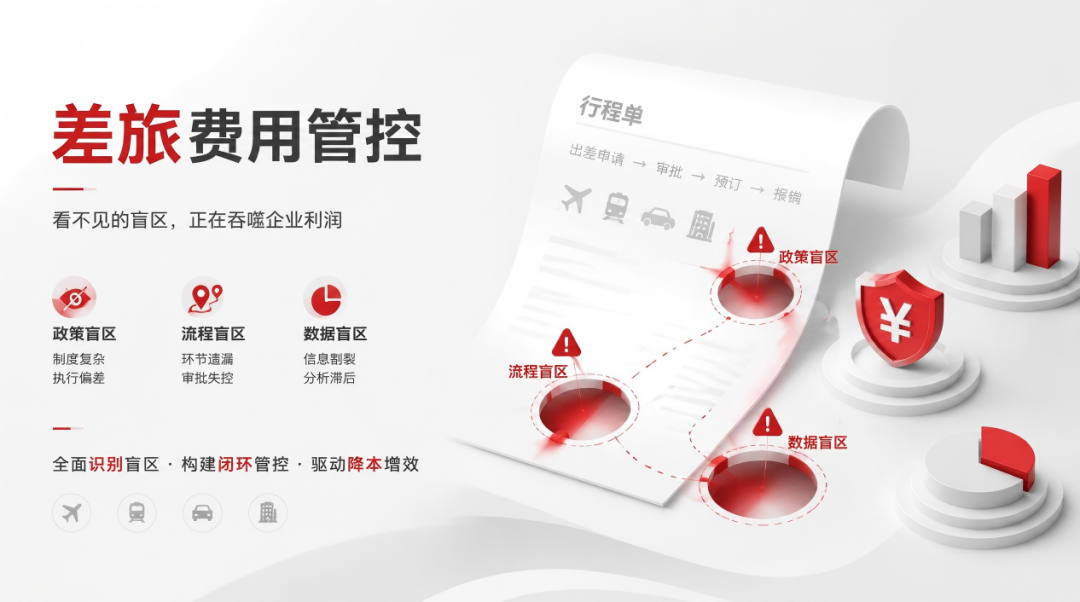
每到月底报销季,财务同事的桌面就会被差旅发票铺满。机票、酒店、高铁票……每一张都需要核对、审核、入账。但真正让企业头疼的,从来不是"报销慢不快",而是"钱到底花得值不值"。今天我们从三个最常见的管控盲区出发,看看企业差旅费用管理还有哪些可以优化的空间。
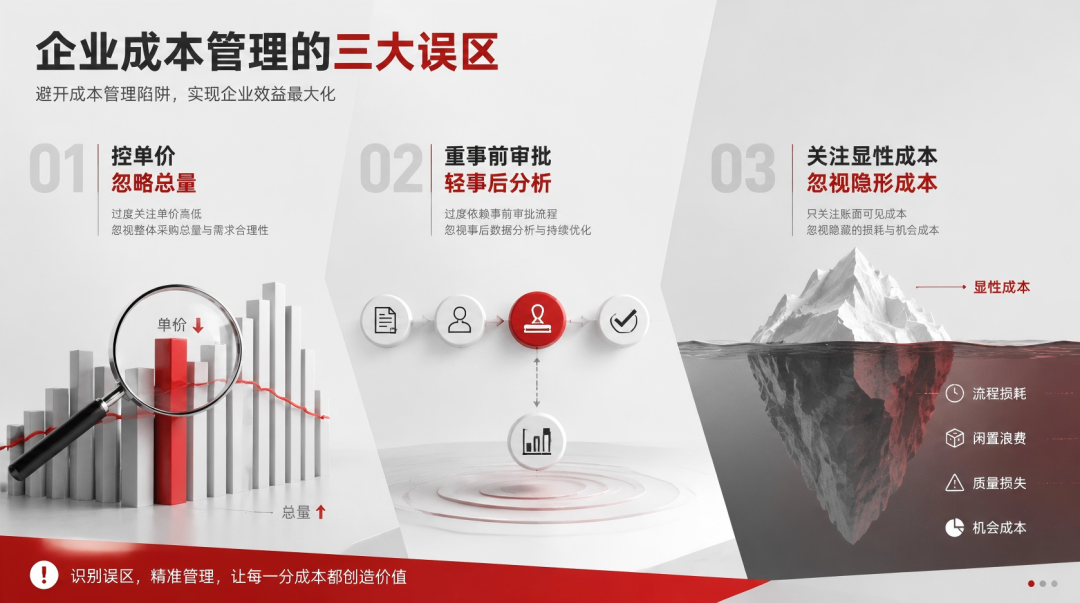
1 只控单价,不控总量
很多企业的差旅政策非常细致:经济舱、四星级以下酒店、每日餐补不超过一定额度。看起来管控严密,但往往忽略了一个根本问题——差旅的总频次和总规模是否在合理范围内。
一位华东区的销售负责人每年出差200多天,每次出差产生的合规费用叠加起来,可能远超三位各出差50天的同行之和。但如果只看单次差旅的票据金额,每一笔都"合规",总费用却可能在不知不觉中持续攀升。
合规不等于合理。 单笔票据没有问题,不代表整体差旅支出是高效的。
总量管控需要跨部门、跨周期的数据分析能力——哪些区域的出差频率持续偏高?哪些项目的差旅投入与产出匹配吗?这些问题的答案,往往藏在财务和业务数据的交汇处,仅靠制度条文很难触及。
2 只管事前审批,不管事后分析
大部分企业都建立了差旅审批流程:申请、主管审批、预算控制节点……事前把关看似周全,但审批通过之后呢?费用数据是否被系统性地采集和分析?差旅政策是否需要根据实际执行情况进行动态调整?
一位在中资集团负责费用管理的财务主管向我们反映,他们每年收集数万条差旅数据,但这些数据大多停留在"入账归档"阶段,很少被用于政策优化和成本分析。审批流程消耗了大量精力,但闭环管理却没有真正形成。
事后分析的价值在于持续优化: 哪些航线的采购价可以进一步协商?哪些城市的酒店协议价已经滞后于市场?哪些部门的差旅模式可以整合以降低总成本?这些问题的答案来自对历史数据的深度挖掘,而不是下一轮的审批表格。
审批是管控的起点,而不是终点。 真正的费用优化,发生在审批之后。
3 只看显性成本,不看隐性成本
差旅的显性成本很容易量化:机票多少钱、酒店每晚多少、交通补贴多少。但隐性的时间成本和人力成本,往往被严重低估。
让我们算一笔账:一个500人规模的企业,假设每月有100人次出差报销。每份报销单平均需要员工整理贴票2小时、财务人员审核0.5小时、管理层审批0.2小时。按财务人力成本计算,仅报销流程本身每月就需要消耗超过170个人工小时。
- 员工贴票、整理发票的时间成本;
- 财务逐单审核、异常单退回重报的沟通成本;
- 管理层审批排队占用的决策时间;
- 差旅对业务人员工作效率的间接影响。
这些隐性成本不会体现在任何一张发票上,但它们实实在在地消耗着企业的组织效率。当企业把目光从票据金额扩展到全流程的成本时,会发现差旅管理的优化空间远不止于压低单价。
4 全流程托管,管全局
三个盲区指向同一个问题:差旅费用管控不是一个"制度+审批"的线性流程,而是一个涉及预算规划、执行管理、数据分析、持续优化的闭环体系。对企业而言,自建这个体系需要专业团队、数据工具和行业经验的多重投入。
用友企业财务共享全托管服务中的企业商旅全托管模块,为企业提供从差旅申请、预订执行、票据归集到费用结算的全流程外包管理。专业团队帮助企业建立事前、事中、事后完整的管控闭环,让差旅费用管理从"被动审核"转向"主动优化"。
核心理念很简单:交付确定性的结果,而不只是给个工具、给个系统。 企业需要的是一个对结果负责的合作伙伴,而不是一套需要内部团队反复磨合的新流程。
让专业的人做专业的事。把差旅交给运营团队,把精力还给核心业务。