出差行程临时调整是常态,但退票改签费、取消费的财税处理,很多财务人员并没有统一的处理标准——有的直接归入差旅费,有的计入管理费用,有的挂在营业外支出。处理方式不同,直接影响费用归集的准确性和税前扣除的合规性。
01 问题拆解:为什么退票改签费的处理容易出错?
费用性质存在模糊地带
退票改签费的本质是"因行程变更产生的额外费用",它既不是员工出差前的交通费,也不是住宿费,而是一种衍生费用。财务人员在判断科目归属时,容易在"是否属于差旅费"这个问题上产生分歧。
发票类型和税率差异较大
退票改签费涉及的发票类型多样——铁路退票费开具的是铁路电子客票(含退票费信息),航空公司退票费可能开具增值税普通发票或专用发票,酒店取消费则可能以电子发票或扣款单形式呈现。不同发票对应的进项税抵扣规则不同,处理不当可能导致多抵扣或少抵扣。
税前扣除凭证要求不统一
铁路退票费有明确的规定(国家税务总局公告2022年第7号明确了铁路退票费报销凭证可作为税前扣除凭证),但航空公司退票费、酒店取消费的扣除凭证要求,实务中各地税务机关的认定口径存在差异,财务人员容易踩坑。
02 分步实操:3类常见衍生费用的财税处理场景
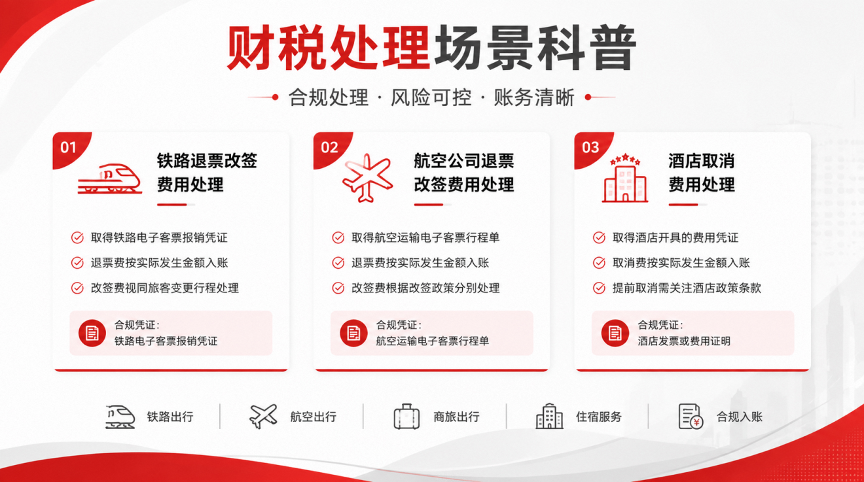
场景一:铁路退票、改签费用的处理
费用性质认定: 铁路退票费、改签费属于员工出差过程中产生的必要衍生费用,应计入差旅费。
科目归属: 管理费用/销售费用—差旅费
凭证要求: 铁路退票费的报销凭证(铁路电子客票上的退票费信息)可作为企业所得税税前扣除凭证。
进项税抵扣: 铁路退票费对应的进项税额,目前实务中通常不作为可抵扣的进项税额处理。原因是铁路电子客票的退票费信息不包含增值税税额,无法进行进项抵扣。
改签差价处理: 改签产生的差价(补差或退差),应作为交通费的一部分,与原始交通费合并或调整后计入差旅费,不单独设科目核算。如果改签后费用增加,计入差旅费借方;如果改签后退回差价,冲减原差旅费。
场景二:航空公司退票、改签费用的处理
费用性质认定: 航空公司退票费、改签费同样属于差旅衍生费用,计入差旅费。
科目归属: 管理费用/销售费用—差旅费
凭证要求:
- 退票费: 航空公司开具的增值税普通发票或增值税专用发票,均可作为税前扣除凭证。如果航空公司开具的是"经纪代理服务"或"其他现代服务"品名的发票,同样可以税前扣除,但需注意发票品名与业务实质的对应关系。
- 改签费: 航空公司开具的改签费发票,或与原机票合并开具的差额发票,均可作为扣除凭证。改签后机票价格不变或仅收手续费的情况下,凭改签费发票入账。
进项税抵扣:
- 退票费: 如果航空公司开具的是增值税专用发票(税率6%),可凭票抵扣进项税额;如果开具的是增值税普通发票,则不可抵扣。
- 改签费: 同样,取得专票可抵扣,普票不可抵扣。
场景三:酒店取消费的处理
费用性质认定: 酒店取消费是因行程变更导致已预订酒店房间无法入住而产生的费用。实务中,对于酒店取消费的科目归属,存在两种常见处理方式:
- 方式一(推荐):计入差旅费。 理由是取消费与出差活动直接相关,属于出差行程变更的衍生费用,纳入差旅费核算更符合业务实质。
- 方式二:计入管理费用—其他。 部分企业将取消费视为"非正常经营支出",计入管理费用下的其他费用科目。
建议优先采用方式一,保持费用归集与业务活动的关联性。
凭证要求: 酒店(或在线预订平台)开具的增值税发票或电子取消费凭证,均可作为税前扣除凭证。需要注意的是,部分平台开具的取消费凭证可能不包含增值税信息,仅作为费用确认依据。
进项税抵扣: 如果酒店取消费开具的是增值税专用发票,且酒店住宿服务属于企业正常经营范围内的可抵扣项目,对应的进项税额可按规定抵扣。如果开具的是增值税普通发票或仅提供扣款凭证,则不可抵扣。
操作要点: 酒店取消费的金额通常为住宿费的一定比例(如首晚房费的50%或100%)。建议在差旅制度中明确:员工因行程变更产生的酒店取消费,须在报销时附上酒店或平台的取消费通知/扣款凭证,注明取消原因,方便财务审核和税务备查。
03 从"逐笔判断退票改签费归属"到"系统自动归集与合规校验"
退票改签费、取消费这类衍生费用,财务处理的核心难点不在于金额大小,而在于每笔费用的业务性质判断和凭证合规性审核。当企业差旅频次较高、退票改签频繁发生时,财务人员逐笔判断费用归属、逐张核对发票类型和进项税抵扣条件,工作量不小,而且容易出错。
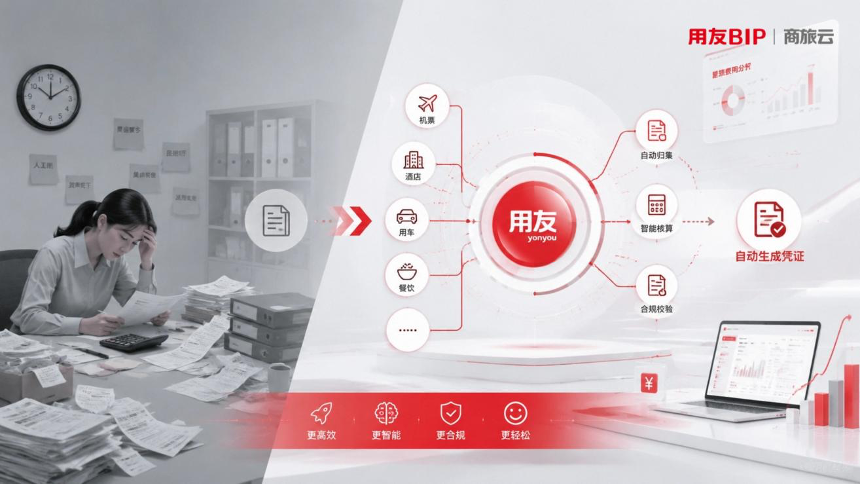
将衍生费用的处理规则标准化,是降低审核负担、提升处理效率的关键:在差旅费用管理系统中设定退票改签费、取消费的科目映射规则和进项税处理逻辑,员工报销时系统自动根据费用类型匹配科目和税率,财务审核时系统自动校验发票合规性。
用友商旅云支持差旅衍生费用的自动化处理——企业可根据自身核算规则,在系统中配置退票改签费、取消费的科目归属、凭证生成规则和进项税处理逻辑。员工通过商旅平台统一订票、退票、改签时,系统自动归集衍生费用并生成对应凭证,帮助财务在关账环节减少手工处理工作量。